
En bref, l’achat immobilier auprès d’un vendeur particulier peut offrir un prix plus négociable et un échange direct sur l’histoire du bien. Il expose aussi l’acquéreur à un risque plus élevé lorsque la maison a été construite, agrandie ou rénovée sans entreprise assurée. La visite doit donc devenir une enquête technique, administrative et juridique avant toute offre.
- Vérifiez que le permis de construire, les déclarations préalables et les plans correspondent à la maison réellement visitée.
- Faites réaliser une inspection maison approfondie avant le compromis, surtout si le vendeur a construit lui-même.
- Contrôlez les diagnostics, les factures, les assurances et la situation hypothécaire avec le notaire.
- Chiffrez les travaux à prévoir avec des devis d’artisans avant de lancer une négociation prix.
- Protégez le compromis par des conditions suspensives adaptées aux défauts détectés.
Acheter une maison d’un particulier exige de mesurer le risque de construction
Une maison d’un particulier ne pose pas automatiquement problème. Beaucoup de propriétaires ont suivi leur chantier avec sérieux, ont confié les lots sensibles à des entreprises et conservent des dossiers complets. Le niveau de risque augmente lorsque le bien a été autoconstruit en totalité, lorsque les travaux se sont étalés sur plusieurs années ou lorsque les justificatifs manquent.
Le premier écart avec une construction livrée par un constructeur tient aux garanties. Une entreprise de bâtiment doit souscrire une assurance responsabilité décennale pour les ouvrages relevant de son activité. Un particulier qui réalise lui-même les fondations, la charpente, l’étanchéité ou les réseaux ne dispose généralement pas de cette couverture professionnelle. Si un défaut grave apparaît, le recours se dirige alors vers le vendeur, dont la solvabilité peut être limitée.
Une fissure, une odeur d’humidité ou une fuite sous toiture ne sont pas de simples défauts esthétiques. Une reprise d’étanchéité de toiture coûte souvent entre 80 et 180 euros par mètre carré en 2026, selon la couverture et l’accessibilité. Une reprise de drainage périphérique peut atteindre 5 000 à 15 000 euros. Lorsque les fondations sont en cause, le budget bascule parfois à plusieurs dizaines de milliers d’euros.
Le calendrier de construction mérite aussi une attention précise. Une maison commencée il y a quinze ans puis agrandie récemment peut présenter des niveaux d’isolation différents, des menuiseries incompatibles avec les exigences actuelles ou des raccordements réalisés en plusieurs phases. Les règles d’urbanisme, les normes thermiques et les pratiques de mise en œuvre ont évolué. Une cohérence apparente en façade ne prouve pas une cohérence derrière les doublages et sous les planchers.
L’état général doit être observé au-delà des peintures fraîches et du mobilier. Des fissures rebouchées à la hâte, une ventilation absente dans une salle d’eau, un parquet gondolé ou des reprises de placo localisées constituent des indices. Ils ne prouvent pas une malfaçon, mais ils justifient une investigation. Les finitions imparfaites ne rendent pas un logement inhabitable. Elles signalent parfois que les parties invisibles ont reçu le même niveau d’attention.
Le prix affiché doit intégrer cette incertitude. Sur un bien comparable construit et vendu avec un dossier complet d’entreprises assurées, l’absence de documents ou de garanties justifie une décote si les contrôles révèlent des réserves. Une baisse annoncée de 10 à 20 % ne se négocie pas mécaniquement. Elle doit reposer sur des devis, sur l’âge de la construction, sur l’ampleur des travaux et sur le risque réellement identifié.
La valeur d’une maison autoconstruit ne se juge donc pas sur son caractère atypique, mais sur la qualité des preuves apportées par le vendeur et par les professionnels consultés.
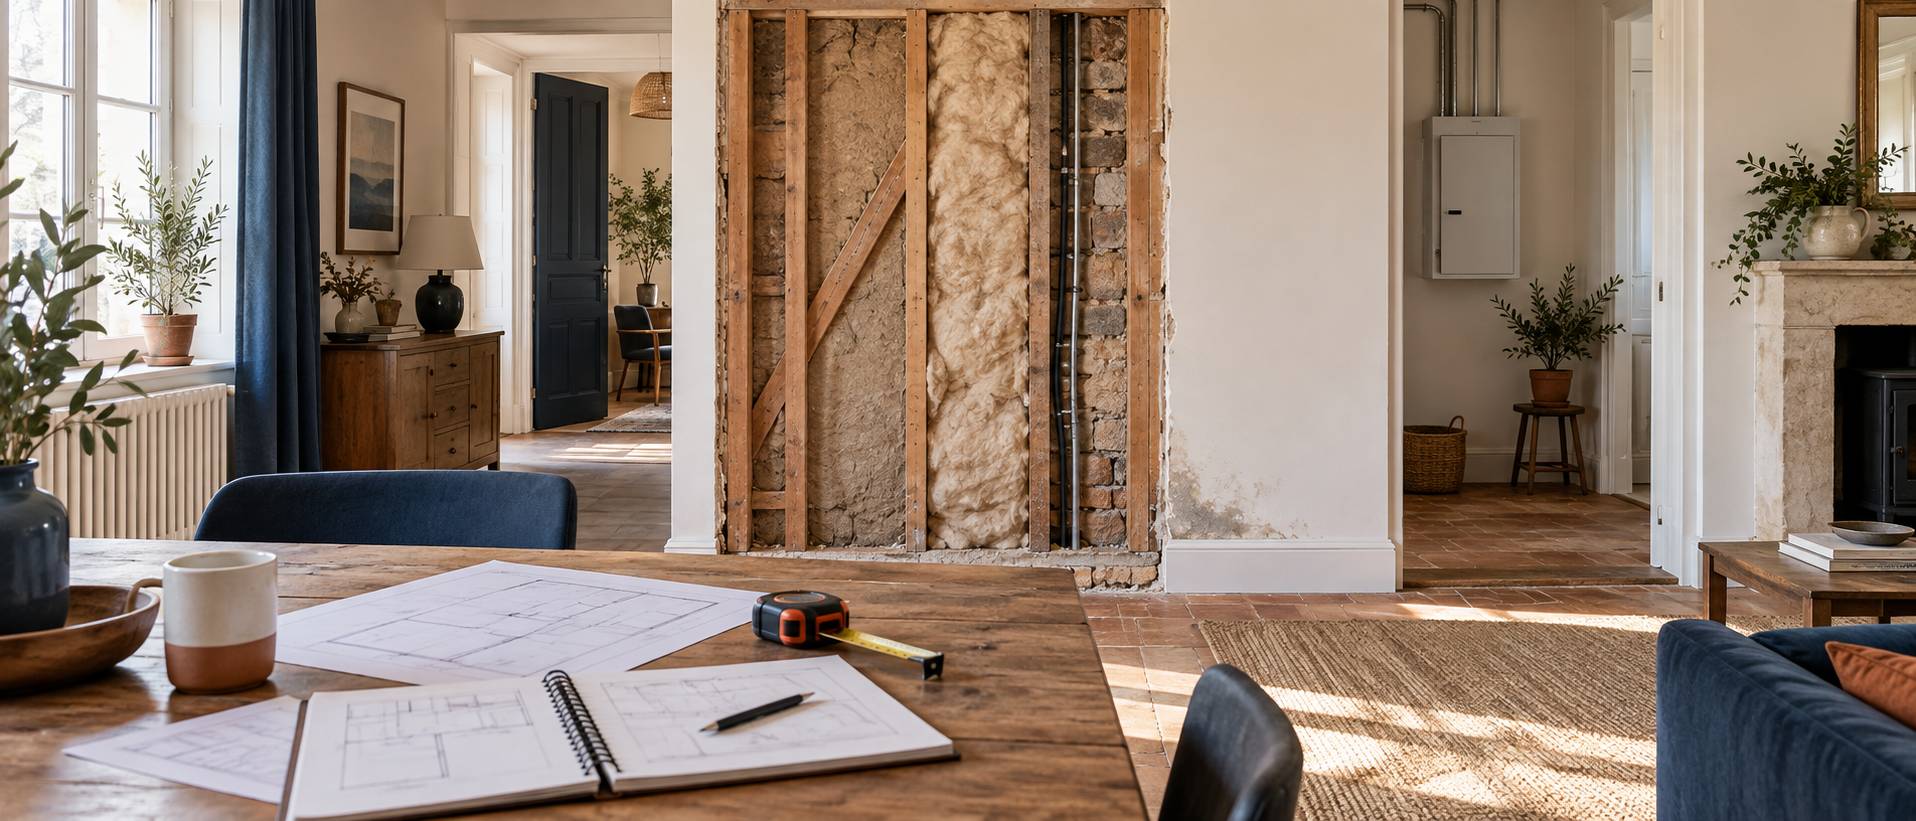
Permis de construire, titre de propriété et conformité urbanistique à contrôler
Avant de discuter du prix, demandez le titre de propriété, le permis de construire initial et les éventuels permis modificatifs. Le notaire vérifiera la propriété et les inscriptions hypothécaires, mais l’acquéreur a intérêt à comprendre le dossier en amont. Une dépendance, une piscine, une véranda ou un garage agrandi peuvent modifier l’usage, la surface et la valeur du bien.
Les plans déposés en mairie doivent être comparés à la réalité. Une extension non déclarée peut compliquer une revente, empêcher un nouveau projet ou conduire à une demande de régularisation. Le risque dépend de l’âge des travaux, des règles locales et de la situation précise. La mairie reste l’interlocuteur utile pour vérifier les autorisations délivrées et les éventuelles déclarations d’achèvement.
La déclaration attestant l’achèvement et la conformité des travaux, souvent appelée DAACT, permet à la commune de contrôler la conformité de l’opération terminée. Son absence ne signifie pas systématiquement que le logement est irrégulier. Elle doit toutefois amener à vérifier ce qui a été réalisé, à quelle date et avec quelle autorisation. Un vendeur doit pouvoir expliquer clairement l’historique de chaque transformation.
Une construction implantée trop près de la limite séparative ou un accès créé sur une parcelle voisine peut aussi cacher une servitude. Consultez le plan cadastral, sans le confondre avec un bornage. Le cadastre donne une représentation fiscale des parcelles. Seul un bornage contradictoire réalisé par un géomètre-expert fixe juridiquement la limite entre deux propriétés. Si une clôture, un muret ou une haie paraît décalée, cette vérification devient prudente.
| Document à demander | Point contrôlé | Risque en cas d’absence ou d’écart |
|---|---|---|
| Titre de propriété | Identité du propriétaire, servitudes, désignation du terrain | Litige sur l’accès, les limites ou les droits de passage |
| Permis de construire et modificatifs | Surface, implantation, aspect extérieur, annexes | Travaux non autorisés et régularisation coûteuse |
| DAACT et attestations disponibles | Achèvement déclaré et conformité administrative | Dossier incomplet lors d’une future revente |
| Plans d’exécution et factures | Nature des ouvrages et entreprises intervenantes | Impossibilité de retracer les travaux réalisés |
Les charges de copropriété doivent également être demandées si la maison se situe dans un lotissement organisé, une copropriété horizontale ou un ensemble immobilier avec voies et équipements communs. Un pavillon individuel peut dépendre d’une association syndicale, d’un portail commun, d’un réseau privé ou d’un espace vert à entretenir. Les appels de fonds, les impayés et les travaux votés ont une incidence directe sur le budget réel.
L’emplacement ne se limite pas à l’adresse. Consultez le plan local d’urbanisme, les projets de voirie, les risques naturels et les servitudes d’utilité publique. Une parcelle calme peut être bordée demain par une zone constructible. Une maison proche d’un cours d’eau, d’une route ou d’un bois impose aussi de vérifier les contraintes connues avant signature.
Un dossier administratif cohérent donne de la valeur au bien, car il permet de financer, d’assurer et de revendre avec moins d’incertitudes.
Inspection maison : structure, toiture et isolation avant le compromis
Une visite classique ne remplace pas une expertise. Pour une maison d’un particulier construite ou lourdement rénovée par le vendeur, l’intervention d’un architecte, d’un maître d’œuvre indépendant ou d’un expert bâtiment représente une dépense utile. Comptez généralement 800 à 2 500 euros pour une visite approfondie avec rapport, selon la surface, la région et les investigations nécessaires. Une expertise plus poussée avec sondages, étude de fissures ou recherche d’humidité peut dépasser ce budget.
La structure demande un regard qualifié. Les fondations ne se voient pas, mais certains signaux sont accessibles : fissures en escalier sur les murs, portes qui ferment mal, planchers inclinés, disjonctions entre extension et bâtiment ancien. Ces désordres peuvent venir d’un simple mouvement de matériaux. Ils peuvent aussi révéler un tassement du sol ou une liaison mal traitée entre deux ouvrages.
La toiture doit être inspectée depuis les combles lorsque l’accès existe. Recherchez les traces d’infiltration, les auréoles, le bois noirci, les attaques d’insectes et les défauts de ventilation. Une charpente ancienne peut rester saine durant des décennies. À l’inverse, une couverture récente posée sans écran adapté ou sans traitement des points singuliers peut laisser entrer l’eau dès les premiers épisodes pluvieux soutenus.
L’isolation mérite une analyse concrète. Le diagnostic de performance énergétique donne une indication, mais il ne localise pas toujours les ponts thermiques ni les défauts de pose. Les jonctions entre murs et toiture, les tableaux de fenêtres et les planchers bas sont souvent les zones faibles. Une pompe à chaleur ou un poêle performant ne corrige pas une enveloppe mal isolée. Il augmente parfois l’investissement sans résoudre l’inconfort.
Une maison classée F ou G au DPE doit déclencher une étude plus complète du programme de rénovation. Le guide consacré au DPE des passoires thermiques aide à distinguer les améliorations utiles des travaux seulement décoratifs. Pour une vente de maison individuelle classée E, F ou G, un audit énergétique réglementaire peut être requis selon les règles applicables au moment de la vente. Il propose des scénarios, mais ne remplace pas le diagnostic structurel d’un expert.
Les travaux à prévoir doivent être chiffrés poste par poste. Une isolation de combles perdus se situe souvent entre 25 et 60 euros par mètre carré posé. Une isolation des murs par l’extérieur coûte plus fréquemment 150 à 280 euros par mètre carré, finitions comprises. Ces fourchettes 2026 varient avec l’accès, les surfaces et le choix des matériaux, mais elles donnent un ordre de grandeur avant de formuler une offre.
Une inspection documentée transforme les impressions de visite en éléments exploitables pour la banque, le notaire et la négociation.
Diagnostic immobilier et installations techniques : les contrôles qui évitent les dépenses cachées
Le dossier de diagnostic immobilier doit être remis avant la promesse de vente. Il comprend, selon l’âge et la situation du logement, le DPE, l’amiante, le plomb, les termites, le gaz, l’électricité, l’assainissement non collectif et l’état des risques. Ces documents protègent l’acquéreur, mais ils ont un périmètre limité. Un diagnostic électricité, par exemple, relève les anomalies visibles de sécurité sans certifier que toute l’installation fonctionne parfaitement.
Le tableau électrique mérite une vérification attentive. La présence d’interrupteurs différentiels, le repérage des circuits, l’état des câbles et l’absence de bricolages visibles donnent déjà des informations. Une remise en sécurité électrique se chiffre souvent entre 1 500 et 5 000 euros. Une réfection complète d’une grande maison peut dépasser 10 000 euros. Toute intervention doit être confiée à un électricien qualifié, car ce poste engage directement la sécurité des occupants.
Testez la plomberie pendant la visite. Ouvrez plusieurs robinets, tirez les chasses d’eau, observez la pression et regardez sous les éviers. Les traces de fuite, les odeurs, les évacuations lentes ou les raccords hétérogènes sont à signaler. Le remplacement d’un ballon d’eau chaude coûte généralement 800 à 2 000 euros posé. La reprise d’un réseau encastré peut être beaucoup plus lourde, surtout s’il impose de déposer sols ou doublages.
Le chauffage doit être examiné avec les factures d’entretien et les notices. Une chaudière gaz exige un entretien annuel et une installation contrôlée par un professionnel. Une pompe à chaleur air-eau doit avoir été dimensionnée selon les déperditions du logement. Un appareil sous-dimensionné laisse des pièces froides ; un modèle surdimensionné multiplie les cycles courts et s’use plus vite. Demandez les factures de pose, les références précises et les relevés de consommation disponibles.
Pour une maison équipée d’une fosse septique ou d’une microstation, le contrôle du service public d’assainissement non collectif est déterminant. Un dispositif non conforme peut être toléré à la vente, mais l’acquéreur dispose généralement d’un délai légal pour engager les travaux prescrits. Une réhabilitation d’assainissement individuel se situe souvent entre 8 000 et 15 000 euros, selon le sol, l’accès et la filière imposée.
Les équipements extérieurs font partie du contrôle. Un abri, une terrasse couverte, une pergola ou une piscine peuvent nécessiter une autorisation. Le prix et les contraintes d’une structure extérieure ne se résument pas à son apparence ; cette analyse sur le prix d’une pergola bioclimatique montre l’écart entre l’équipement visible et les travaux annexes de fondation ou de raccordement.
Les diagnostics orientent l’achat, mais les réseaux, le chauffage et l’assainissement nécessitent un professionnel compétent dès qu’un doute existe.
Négociation prix, financement et recours après l’achat d’une maison d’un particulier
La négociation prix doit partir de faits vérifiables. Un rapport d’expertise, une non-conformité d’urbanisme, un assainissement à reprendre ou une toiture en fin de vie constituent des bases solides. Une demande de baisse fondée uniquement sur la crainte de l’autoconstruction est moins recevable. Présentez les devis disponibles et distinguez les travaux urgents des améliorations de confort choisies.
Une réserve financière reste nécessaire même après une inspection sérieuse. Prévoir 10 à 15 % du prix d’achat pour les travaux et les aléas peut être pertinent sur un bien ancien ou atypique, selon son état. Ce montant ne doit pas remplacer un chiffrage. Il évite de consacrer tout l’apport aux frais d’acquisition puis de découvrir qu’une mise aux normes urgente ne peut pas être financée.
Le compromis peut intégrer des conditions suspensives. L’obtention du prêt en est une, mais d’autres protections peuvent être discutées avec le notaire : remise de documents précis, validation d’une expertise, régularisation d’une extension ou absence d’inscription hypothécaire empêchant la vente. Une retenue de fonds ou un séquestre ne s’improvisent pas. Leur faisabilité dépend de l’accord des parties et de la rédaction juridique retenue.
Le financement peut demander un dossier plus solide lorsque la maison comporte des zones d’ombre. Présentez à la banque les diagnostics, le rapport d’expert, les devis et le plan de travaux. Un prêt comprenant acquisition et rénovation est parfois plus cohérent qu’un crédit séparé obtenu après signature. L’apport, la stabilité des revenus et la cohérence du prix par rapport au marché local restent les critères majeurs du prêteur.
Après la vente, le vice caché peut être invoqué lorsqu’un défaut grave, non apparent au moment de l’achat, rend le bien impropre à son usage ou diminue fortement cet usage. Il faut démontrer que le problème existait avant la vente et qu’il ne pouvait pas être décelé normalement. Une clause d’exonération de garantie des vices cachés est fréquente entre particuliers, mais elle ne protège pas un vendeur qui connaissait le défaut et l’a dissimulé.
La voie amiable mérite d’être tentée avec un dossier complet : photographies datées, constats, factures, rapport technique et échanges écrits. En cas de conflit important, une expertise contradictoire puis une expertise judiciaire peuvent être nécessaires. Ces procédures prennent du temps et coûtent cher. Elles se justifient lorsque l’enjeu dépasse largement le coût de l’intervention.
L’assurance dommage-ouvrage, si elle a été souscrite lors de la construction, doit être recherchée et transmise. Elle peut faciliter l’indemnisation de certains désordres relevant de la décennale. Sa présence, sa période de validité et les entreprises déclarées doivent être vérifiées avec attention. Une assurance habitation classique ne remplace pas cette protection de chantier.
Un achat sécurisé ne repose pas sur la confiance orale : il repose sur des documents, une expertise adaptée et un compromis qui traduit les risques réellement identifiés.
Peut-on acheter une maison autoconstruit par un particulier ?
Oui, à condition de contrôler la conformité administrative, la qualité des ouvrages et les assurances disponibles. Une expertise bâtiment avant le compromis est particulièrement recommandée pour les éléments structurels, l’étanchéité et les réseaux.
Quels diagnostics sont obligatoires pour vendre une maison ?
Le dossier dépend de l’âge, de la localisation et des équipements du logement. Il peut comprendre le DPE, les diagnostics amiante, plomb, termites, gaz, électricité, assainissement non collectif et état des risques.
Une absence de garantie décennale empêche-t-elle la vente ?
Non. Elle augmente toutefois le risque pour l’acquéreur lorsque le vendeur a réalisé lui-même des travaux relevant normalement d’entreprises assurées. Le prix et les clauses du compromis doivent tenir compte de ce point.
Quel budget prévoir pour une expertise avant achat ?
Une visite approfondie avec rapport coûte souvent entre 800 et 2 500 euros en 2026. Des investigations complémentaires sur les fissures, l’humidité ou le sol peuvent accroître ce montant.